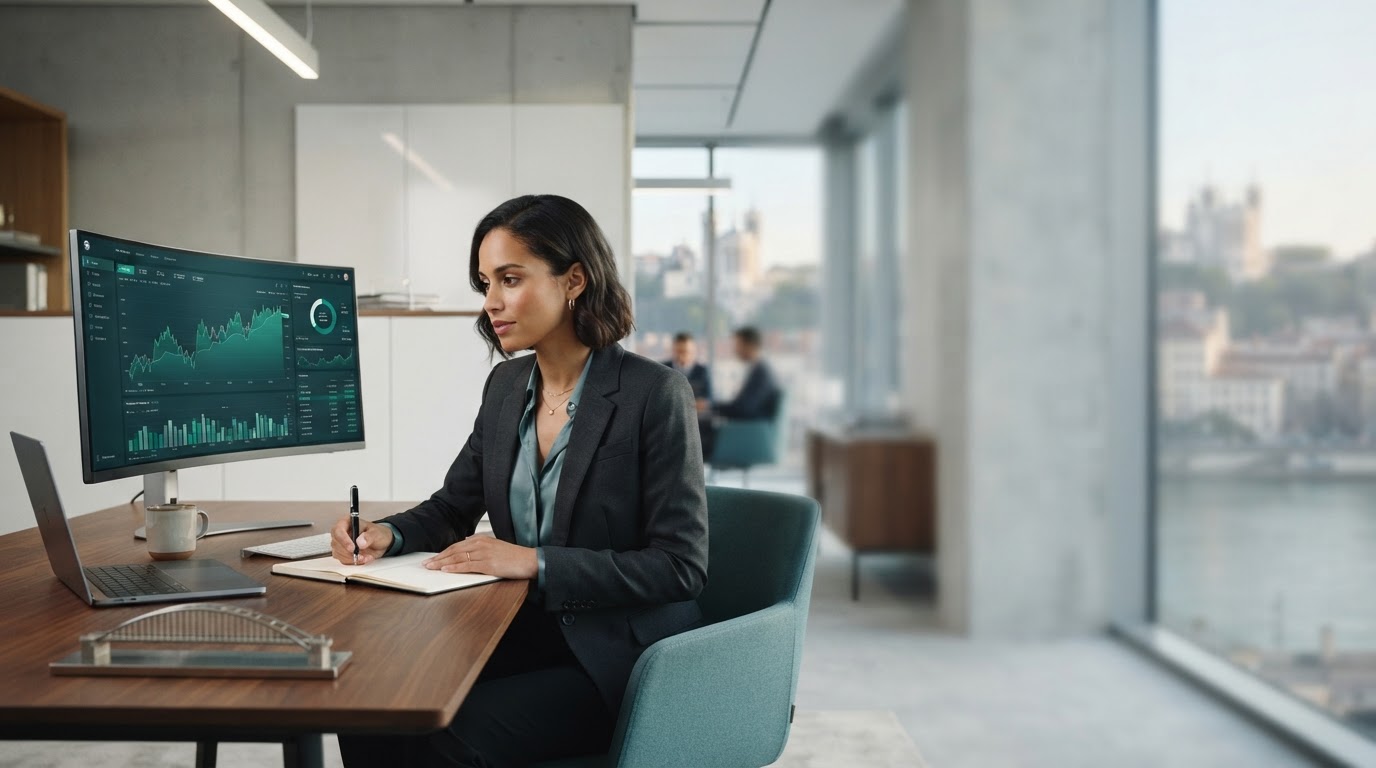
Το Sente Mérévonce αναλύει συνεχώς τις ταμειακές ροές των ανεξάρτητων επαγγελματιών και προσαρμόζει αυτόματα την έκθεση σε κίνδυνο του διαθέσιμου κεφαλαίου σας, χωρίς καθημερινή μη αυτόματη παρέμβαση.
Το εισόδημα ενός ελεύθερου επαγγελματία ποικίλλει από μήνα σε μήνα, συχνά αισθητά. Μεταξύ δύο αποστολών, το διαθέσιμο κεφάλαιο συχνά παραμένει αχρησιμοποίητο σε τρεχούμενο λογαριασμό ή τοποθετείται επειγόντως χωρίς προηγούμενη ανάλυση κινδύνου.
Αυτή η παρατυπία καθιστά δύσκολη την εφαρμογή συνεπούς πειθαρχίας διαχείρισης. Στη συνέχεια, οι επενδυτικές αποφάσεις λαμβάνονται σε ad hoc βάση, χωρίς ένα σταθερό αναλυτικό πλαίσιο για την αξιολόγησή τους σε βάθος χρόνου.
Το σύστημα βασίζεται σε ένα μοντέλο πρόβλεψης εκπαιδευμένο στα δεδομένα της αγοράς και στο προφίλ ταμειακών ροών κάθε χρήστη, με σταθερό στόχο: τον περιορισμό της έκθεσης στον κίνδυνο πριν από την αναζήτηση απόδοσης.
Το μοντέλο εκτιμά το μερίδιο του κεφαλαίου που μπορεί να εκτεθεί χωρίς να διακυβεύονται οι βραχυπρόθεσμες ανάγκες ταμειακών ροών, λαμβάνοντας υπόψη την εποχικότητα της δραστηριότητας.
Μια μονάδα παρακολούθησης προσαρμόζει την κατανομή με βάση την παρατηρούμενη αστάθεια, μειώνοντας την έκθεση μόλις προσεγγιστούν τα καθορισμένα όρια κινδύνου.
Τα προσδιορισμένα πλεονάσματα ανακατανέμονται σύμφωνα με κανόνες που έχουν καθοριστεί εκ των προτέρων, χωρίς να απαιτείται η μη αυτόματη επανάληψη της διαιτησίας κάθε μήνα.
Αρχιτεκτονική: Τα μοντέλα συνδυάζουν χρονικές σειρές ταμειακών ροών, ενοποιημένα δεδομένα αγοράς και τακτικά αναθεωρούμενους κανόνες διαχείρισης κινδύνου, χωρίς να βασίζονται σε έναν μόνο δείκτη.
Κάθε σύσταση προκύπτει από μια αναγνωρίσιμη αλληλουχία θεραπειών, την οποία μπορεί να συμβουλευτεί κανείς εκ των υστέρων, παρά από έναν αδιαφανή υπολογισμό.
Οι κινήσεις μετρητών και οι δηλωμένες λήξεις συλλέγονται και ενοποιούνται σε ένα δομημένο ιστορικό, που ενημερώνεται με κάθε συναλλαγή.
Κάθε σενάριο κατανομής έρχεται αντιμέτωπο με κριτήρια αστάθειας και ελάχιστης ρευστότητας πριν επιλεγεί ως βιώσιμη επιλογή.
Η τελική πρόταση εφαρμόζεται σύμφωνα με τις παραμέτρους που επικυρώνονται από τον χρήστη, με μια αναφορά που περιγράφει λεπτομερώς τα επιλεγμένα κριτήρια.
Οι ρυθμίσεις ποικίλλουν ανάλογα με τη φύση της δραστηριότητας και την κανονικότητα του δηλωθέντος εισοδήματος.
Για έναν σύμβουλο πληροφορικής του οποίου οι αποστολές διαδέχονται η μία την άλλη με μερικές φορές μεγάλα διαστήματα, η διαμόρφωση ευνοεί τη διαθέσιμη ρευστότητα σε ορίζοντα τριών μηνών.
Για ένα δημιουργικό προφίλ με υψηλότερο εφάπαξ εισόδημα, ένα μερίδιο που προσδιορίζεται ως πλεόνασμα μπορεί να εκτεθεί σε μεγαλύτερο ορίζοντα.
Για μια συμβουλευτική δραστηριότητα με πιο σταθερό εισόδημα, τα αδιάθετα περιθώρια μπορούν να επανεπενδυθούν σύμφωνα με έναν επαναλαμβανόμενο κανόνα που έχει καθοριστεί εκ των προτέρων.
Αυτές οι απαντήσεις στοχεύουν να διευκρινίσουν πώς λειτουργεί πραγματικά το σύστημα, χωρίς εμπορική διατύπωση.
Τα δεδομένα περνούν μέσω κρυπτογραφημένων συνδέσεων και αποθηκεύονται ξεχωριστά από λογαριασμό χρήστη. Η πρόσβαση στις παραμέτρους κατανομής υπόκειται σε έλεγχο ταυτότητας ειδικά για κάθε περίοδο λειτουργίας.
Ένα ελάχιστο αποθεματικό ρευστότητας, που ορίζεται από τον χρήστη, εξαιρείται συστηματικά από οποιοδήποτε άνοιγμα. Ποσά πέραν αυτού του ορίου μπορούν να αποσυρθούν σύμφωνα με τις συγκεκριμένες προθεσμίες για κάθε μέσο που χρησιμοποιείται.
Το μοντέλο βασίζεται σε ιστορικά δεδομένα ταμειακών ροών, δείκτες αγοράς και σαφείς κανόνες κινδύνου. Κάθε απόφαση συνοδεύεται από έκθεση που αναφέρει τα κριτήρια που οδηγούν στη σύσταση, η οποία μπορεί να αναθεωρηθεί ανά πάσα στιγμή.